Domain öltankhaftpflicht.de kaufen?
Wir ziehen mit dem Projekt
öltankhaftpflicht.de um.
Sind Sie am Kauf der Domain
öltankhaftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öltankhaftpflicht.de kaufen?
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Wie kann das Risiko für Knochenbrüche bewertet und reduziert werden?
Das Risiko für Knochenbrüche kann durch die Bewertung von Risikofaktoren wie Alter, Geschlecht, Ernährung und körperlicher Aktivität bestimmt werden. Um das Risiko zu reduzieren, können Maßnahmen wie regelmäßige körperliche Aktivität, ausgewogene Ernährung mit ausreichender Kalzium- und Vitamin-D-Zufuhr sowie Sturzprävention getroffen werden. Zudem ist es wichtig, regelmäßige Knochenuntersuchungen durchzuführen und bei Bedarf mit einem Arzt über mögliche medikamentöse Therapien zu sprechen. **


Ähnliche Suchbegriffe für Bewertet
Top-Angebote
Produkte zum Begriff Bewertet:
-
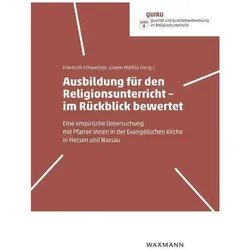
Ausbildung für den Religionsunterricht - im Rückblick bewertet, Fachbücher von Eileen Märkle, Friedrich SchweitzerAusbildung für den Religionsunterricht - im Rückblick bewertet: Eine empirische Untersuchung mit Pfarrerinnen und Pfarrern in der Evangelischen Kirche in Hessen und Nassau. Qualität und Qualitätsentwicklung im Religionsunterricht.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
-
Wie kann das Risiko eines Kreditportfolios effektiv bewertet und minimiert werden?
Das Risiko eines Kreditportfolios kann effektiv bewertet werden, indem die Bonität der Kreditnehmer analysiert wird. Durch Diversifizierung des Portfolios kann das Risiko minimiert werden. Zudem können Risikomanagement-Tools wie Stress-Tests und Szenarioanalysen eingesetzt werden. **
-
Wer bewertet Immobilien?
Immobilien werden von verschiedenen Fachleuten bewertet, darunter Immobiliengutachter, Sachverständige, Makler und Banken. Diese Experten analysieren verschiedene Faktoren wie Lage, Größe, Zustand, Ausstattung und Markttrends, um den Wert einer Immobilie zu bestimmen. Die Bewertung kann auch von staatlich anerkannten Gutachterausschüssen durchgeführt werden, die speziell für die Wertermittlung von Immobilien zuständig sind. Letztendlich basiert die Bewertung einer Immobilie auf objektiven Kriterien und Marktanalysen, um einen realistischen und fairen Wert zu ermitteln. Wer letztendlich die Bewertung durchführt, hängt oft von den individuellen Anforderungen und dem Zweck der Bewertung ab. **

Wie bewertet Gott?
Als KI habe ich keine persönliche Meinung über religiöse Fragen. Die Vorstellung davon, wie Gott bewertet, variiert je nach religiöser Überzeugung. In einigen Religionen wird angenommen, dass Gott nach moralischen Maßstäben urteilt, während andere Religionen betonen, dass Gott barmherzig und vergebend ist. **
Wie kann das Risiko für Knochenbrüche bewertet werden, um geeignete Präventivmaßnahmen zu ergreifen?
Das Risiko für Knochenbrüche kann durch eine Knochendichtemessung (DXA) bewertet werden, um das Vorhandensein von Osteoporose festzustellen. Zudem können Risikofaktoren wie Alter, Geschlecht, Sturzgeschichte und Medikamenteneinnahme berücksichtigt werden. Basierend auf der Risikobewertung können dann geeignete Präventivmaßnahmen wie regelmäßige Bewegung, ausgewogene Ernährung und ggf. Medikamente zur Stärkung der Knochen getroffen werden. **
Top-Angebote
Produkte zum Begriff Bewertet:
-
Ledvance Spot Feuer Bewertet 8w 927 Ps Dim Ip65 WtEinbaustrahler für bestimmte feuerhemmende Zwischendecken, feststehend. Produkteigenschaften: Farbwiedergabeindex Ra: 90, Schutzart: IP65 (raumseitig), Abstrahlwinkel: 36°, Gehäuse aus Aluminiumdruckguss, Brandschutz-Quellband bereits vorinstalliert, Federn mit weichem Silikonüberzug, Dimmbar (an vielen handelsüblichen Dimmern, siehe auch www.ledvance.de/dim), Durchverdrahtung möglich, Produktvorteile: Feuerhemmend: Entwickelt und getestet für den Einsatz in bestimmten feuerhemmenden Zwischendecken, Luftdichte Konstruktion für reduzierte Luft-Leckage und verminderten Energieverlust, Powerselect: Anpassung der Helligkeit über Dip-Schalter am Treiber, Einfacher Austausch des externen Treibers dank Stecker mit Bajonettverschluss, Einfache Installation und elektrischer Anschluss dank werkzeugfreier Anschlussklemmen, SCALE Design - tolles Erscheinungsbild, hochwertige Materialien und geringe Größe passen in jede Umgebung, 5 Jahre Garantie, Anwendungsgebiete: Direkter Ersatz für Einbaustrahler mit Halogenlampen, Feuerbeständige Decken, Hotelzimmer und Korridore, Bars, Restaurants, Galerien, Museen, Technische Ausstattung: Externes Vorschaltgerät mit Dip-Schaltern zur Einstellung der Leistung während der Installation enthalten, Ausgewählter DALI 2.0 Treiber ist als Zubehör erhältlich, Technische Daten: Höhe: 42 mm, Durchmesser: 81 mm, Nettogewicht: 250 g, Nennspannung: 240 V, Bemessungsleistung: 8 W, Energieverbrauch: 8 kWh/1000, Farbtemperatur: 2700 K, Lichtfarbe: Warm weiß, Abstrahlwinkel: 36°, Lichtstrom: 640 lm, Lichtausbeute: 80 lm/W, Farbwiedergabe: 90 CRI, Lebensdauer: 50000 h, Schaltzyklen: 100000, Dimmbar: Ja, Material: Aluminum, EAN: 405807579972135,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ledvance Spot Feuer Bewertet 8w 930 Ps Dim Ip65 BkEinbaustrahler für bestimmte feuerhemmende Zwischendecken, feststehend. Produkteigenschaften: Farbwiedergabeindex Ra: 90, Schutzart: IP65 (raumseitig), Abstrahlwinkel: 36°, Gehäuse aus Aluminiumdruckguss, Brandschutz-Quellband bereits vorinstalliert, Federn mit weichem Silikonüberzug, Dimmbar (an vielen handelsüblichen Dimmern, siehe auch www.ledvance.de/dim), Durchverdrahtung möglich, Produktvorteile: Feuerhemmend: Entwickelt und getestet für den Einsatz in bestimmten feuerhemmenden Zwischendecken, Luftdichte Konstruktion für reduzierte Luft-Leckage und verminderten Energieverlust, Powerselect: Anpassung der Helligkeit über Dip-Schalter am Treiber, Einfacher Austausch des externen Treibers dank Stecker mit Bajonettverschluss, Einfache Installation und elektrischer Anschluss dank werkzeugfreier Anschlussklemmen, SCALE Design - tolles Erscheinungsbild, hochwertige Materialien und geringe Größe passen in jede Umgebung, 5 Jahre Garantie, Anwendungsgebiete: Direkter Ersatz für Einbaustrahler mit Halogenlampen, Feuerbeständige Decken, Hotelzimmer und Korridore, Bars, Restaurants, Galerien, Museen, Technische Ausstattung: Externes Vorschaltgerät mit Dip-Schaltern zur Einstellung der Leistung während der Installation enthalten, Ausgewählter DALI 2.0 Treiber ist als Zubehör erhältlich, Technische Daten: Höhe: 42 mm, Durchmesser: 81 mm, Nettogewicht: 250 g, Nennspannung: 240 V, Bemessungsleistung: 8 W, Energieverbrauch: 8 kWh/1000, Farbtemperatur: 3000 K, Lichtfarbe: Warm weiß, Abstrahlwinkel: 36°, Lichtstrom: 680 lm, Lichtausbeute: 85 lm/W, Farbwiedergabe: 90 CRI, Lebensdauer: 50000 h, Schaltzyklen: 100000, Dimmbar: Ja, Material: Aluminum, EAN: 405807579978335,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ausbildung für den Religionsunterricht - im Rückblick bewertet, Fachbücher von Eileen Märkle, Friedrich SchweitzerAusbildung für den Religionsunterricht - im Rückblick bewertet: Eine empirische Untersuchung mit Pfarrerinnen und Pfarrern in der Evangelischen Kirche in Hessen und Nassau. Qualität und Qualitätsentwicklung im Religionsunterricht.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
-
Wie kann das Risiko für Knochenbrüche bewertet und reduziert werden?
Das Risiko für Knochenbrüche kann durch die Bewertung von Risikofaktoren wie Alter, Geschlecht, Ernährung und körperlicher Aktivität bestimmt werden. Um das Risiko zu reduzieren, können Maßnahmen wie regelmäßige körperliche Aktivität, ausgewogene Ernährung mit ausreichender Kalzium- und Vitamin-D-Zufuhr sowie Sturzprävention getroffen werden. Zudem ist es wichtig, regelmäßige Knochenuntersuchungen durchzuführen und bei Bedarf mit einem Arzt über mögliche medikamentöse Therapien zu sprechen. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
Ähnliche Suchbegriffe für Bewertet
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topper BECO "Micro Gel Soft", weiß, B:80cm H:8cm L:200cm, Gelschaum, Topper, von Kunden mit "Sehr gut" bewertetDieser Topper eignet sich für alle Matratzentypen, und ist vom Liegegefühl soft und sehr anschmiegsam. Dieser Topper wurde von Verbrauchern mit der Gesamtnote 1,5 bewertet. Dank des hochwertigen Gelschaumkerns (100% Polyurethan) wird eine exzellente Druckentlastung sowie optimale Körperanpassung ermöglicht. So entsteht ein sehr guter Liegekomfort. Der Bezug aus kuscheligem Microfaser-Feinbatist ist beidseitig mit Klimafaser (100% Polyester) versteppt. Die Stepp-Füllung ist langlebig und sorgt für einen guten Klimakomfort. Zudem wird die Matratze effektiv vor Unreinheiten geschützt. Der abnehmbare Bezug mit Reißverschluss lässt sich bei 60°C in der Waschmaschine reinigen. Testsiegel: Kunden haben bewertet* Liegeeigenschaften 1,5; Hygiene: 1,6; Handling: 1,5; Gessamtnote: 1,5; Anmerkung: 9 von 10 Kunden würden diesen Topper weiter empfehlen. *Ergebnisse einer Kundenbefragung Aug.-Okt. 2014 (102 Teilnehmer) Notenskala 1 (sehr gut)-5 (mangelhaft), Details: Farbbezeichnung: weiß, Material: Gelschaum, Ausstattung & Funktionen: Eigenschaften Topperbezug: abnehmbar, mit Reißverschluss, teilbar, Allergikerinformation: Hausstauballergiker geeignet, Maße & Gewicht: Höhe: 8 cm, Breite: 80 cm, Länge: 200 cm, Bezug: Pflegehinweise: 60°C Maschinenwäsche, trocknergeeignet, Materialzusammensetzung: Obermaterial: 100% Polyester, Art Bezug: Microfaser-Feinbatist, Kernaufbau: Kernaufbau: Gelschaum (6cm hoch, 40 kg/m³ Raumgewicht, Schnitt: glatt), Wissenswertes: OEKO-TEX® Standard 100 Zertifikatsnummer: Sammelzertifikat 09.0.67812, Lieferumfang: Anzahl Teile: 1 Stk., Bestellhinweise: Schaumfarbehinweis: Die Farben der Topperkerne können von der Abbildung abweichen,weil diese in unterschiedlichen Farben produziert werden können.171,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Risiko eines Kreditportfolios effektiv bewertet und minimiert werden?
Das Risiko eines Kreditportfolios kann effektiv bewertet werden, indem die Bonität der Kreditnehmer analysiert wird. Durch Diversifizierung des Portfolios kann das Risiko minimiert werden. Zudem können Risikomanagement-Tools wie Stress-Tests und Szenarioanalysen eingesetzt werden. **
-
Wer bewertet Immobilien?
Immobilien werden von verschiedenen Fachleuten bewertet, darunter Immobiliengutachter, Sachverständige, Makler und Banken. Diese Experten analysieren verschiedene Faktoren wie Lage, Größe, Zustand, Ausstattung und Markttrends, um den Wert einer Immobilie zu bestimmen. Die Bewertung kann auch von staatlich anerkannten Gutachterausschüssen durchgeführt werden, die speziell für die Wertermittlung von Immobilien zuständig sind. Letztendlich basiert die Bewertung einer Immobilie auf objektiven Kriterien und Marktanalysen, um einen realistischen und fairen Wert zu ermitteln. Wer letztendlich die Bewertung durchführt, hängt oft von den individuellen Anforderungen und dem Zweck der Bewertung ab. **
-
Wie bewertet Gott?
Als KI habe ich keine persönliche Meinung über religiöse Fragen. Die Vorstellung davon, wie Gott bewertet, variiert je nach religiöser Überzeugung. In einigen Religionen wird angenommen, dass Gott nach moralischen Maßstäben urteilt, während andere Religionen betonen, dass Gott barmherzig und vergebend ist. **
-
Wie kann das Risiko für Knochenbrüche bewertet werden, um geeignete Präventivmaßnahmen zu ergreifen?
Das Risiko für Knochenbrüche kann durch eine Knochendichtemessung (DXA) bewertet werden, um das Vorhandensein von Osteoporose festzustellen. Zudem können Risikofaktoren wie Alter, Geschlecht, Sturzgeschichte und Medikamenteneinnahme berücksichtigt werden. Basierend auf der Risikobewertung können dann geeignete Präventivmaßnahmen wie regelmäßige Bewegung, ausgewogene Ernährung und ggf. Medikamente zur Stärkung der Knochen getroffen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.