Domain öltankhaftpflicht.de kaufen?
Wir ziehen mit dem Projekt
öltankhaftpflicht.de um.
Sind Sie am Kauf der Domain
öltankhaftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öltankhaftpflicht.de kaufen?
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Zahir
Top-Angebote
Produkte zum Begriff Zahir:
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
-
Wie lautet die Mitteilung einer Regulierung durch die Haftpflicht?
Die Mitteilung einer Regulierung durch die Haftpflichtversicherung informiert den Versicherungsnehmer darüber, dass der Versicherer die Schadensregulierung übernimmt. In der Mitteilung werden die Einzelheiten des Schadensfalls, die Höhe der Regulierung und die weiteren Schritte zur Abwicklung des Schadens dargelegt. Der Versicherungsnehmer wird darüber informiert, dass er keine weiteren Kosten für den Schaden tragen muss, sofern er durch die Versicherung abgedeckt ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **


Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Top-Angebote
Produkte zum Begriff Zahir:
-
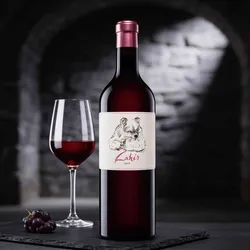
Oliver Zeter Zahir Rotweincuvée 2019 - Rotwein trocken - Pfalz, DeutschlandEin pfälzer Geniestreich. Die außerordentliche Rotweincuvée "Zahir" präsentiert sich als Premiumwein aus dem renommierten Weingut Oliver Zeter. Er wird aus einer erlesenen Mischung der Rebsorten Cabernet Franc, Merlot und Cabernet Sauvignon produziert. Sein Ursprungsort liegt in Deutschland, genauer gesagt in der Region Die Reben der Cuvée gedeihen auf dem skelettreichen Bundsandsteinboden in Hambach. Kenner benennen das Gebiet oft auch unter dem Synonym "Feuer", eine Anspielung auf die besonders hohen Temperaturen vor Ort. Diese einzigartige klimatische Bedingung ermöglicht sogar das optimale Wachstum der spätreifenden Sorte Cabernet. Nach der Blütezeit halbiert man die Anzahl der Trauben pro Rebe, um eine besonders späte Lese im vollen Reifezustand zu erzielen. Sodann erfolgt die Vergärung der Trauben spontan, im offenen Holzbottich und auf der Maische. Nach diesem Prozess reift der Wein etwa 14 Monate lang in 500- und 300-Liter Eichenfässern. Abschließend zieht Oliver Zeter das Optimum aus jedem Jahrgang für diese einzigartige Cuvée. Seine Inspiration fand der Winzer im brasilianischen Schriftsteller Paulo Coelho. Im Coelho-Roman "Zahir" symbolisiert der Titel Sehnsucht und Besessenheit. Dieser Gedanke beeinflusste Zeter bei der Kreation eines Weins nach bordelaiser Art. Das Endresultat ist nichts Geringeres als einer der besten Rotweine Deutschlands. Er steht einer Vergleichsprobe mit Bordeaux-Weinen in nichts nach. Vom Genuss des "Zahir" entfalten sich wiederum vielfältige Aromen. Geschmacksnoten von Cassis, Kirschen und Himbeeren stiften dem Wein seinen unverkennbaren, fruchtigen Charakter. Übrigens, dieser herrliche Tropfen ist auch für Veganer geeignet. Die Schwarzrote Farbe des Weins rundet das Geschmackserlebnis ab. Rebsorte: Cabernet Franc,Cabernet Sauvignon,Merlot. Region: Pfalz, Deutschland. Jahrgang: 2019. Alkoholgehalt: 13,5% vol. Geschmack: trocken. Vegan. Passt zu: Lammgerichte,Rinderschmorbraten. Empfohlen für: Freundeabend,Kaminabend,Männerabend,Wein zum verschenken,Zigarrenabend.39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oliver Zeter Zahir Blanc trocken 2021 - Weißwein trocken - Pfalz, DeutschlandDer Grand Vin. Der Oliver Zeter Zahir Blanc trocken QbA ist die Hommage eines Pfälzer Winzers an die großen, komplexen Weißweine des Bordelais. In seiner Heimat, der sonnenverwöhnten Pfalz, findet Oliver Zeter die idealen Bedingungen, um seinen eigenen „Grand Vin“ zu kreieren – den Zahir Blanc. Seine Komposition ist faszinierend und präzise: Ein lebendiger Sauvignon Blanc bildet das Fundament, wird von der würzigen Tiefe des Sauvignon Gris umspielt und erhält durch eine feine Note Semillon eine wunderbare Rundheit. Diese Rebsorten-Harmonie entfaltet ihren ganzen Charme auf den besonderen Böden der Region. Der Semillon reift auf kalkhaltigem Schiefer und Kies, der Sauvignon Blanc in alten, sandsteingeprägten Weinbergen und der Sauvignon Gris auf dem kargen, warmen Sandstein der Lage Hambacher Feuer. Die handverlesenen Trauben werden mit großer Hingabe vinifiziert. Jede Mostart gärt für sich, naturtrüb und im Eichenfass, bevor der Wein zur Reife kommt. Das Ergebnis ist ein trockener, gelber Weintyp von beeindruckender Vielschichtigkeit – kraftvoll und dennoch elegant, mit einer mineralischen Spannung, die zum Wiederentdecken einlädt. Ein echter Charakterwein, der von seiner Herkunft und der Leidenschaft seines Erzeugers erzählt. Verschlossen ist dieser besondere Tropfen traditionell mit einem Korken. Rebsorte: Sauvignon Gris,Sauvignon Blanc,Semillon. Region: Pfalz, Deutschland. Jahrgang: 2021. Alkoholgehalt: 13% vol. Geschmack: trocken. Passt zu: Spanferkel,Sushi,Tafelspitz,Tofu gebraten oder gegrillt,Weichkäse. Empfohlen für: Festessen,Wein zum verschenken.49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
-
Wie lautet die Mitteilung einer Regulierung durch die Haftpflicht?
Die Mitteilung einer Regulierung durch die Haftpflichtversicherung informiert den Versicherungsnehmer darüber, dass der Versicherer die Schadensregulierung übernimmt. In der Mitteilung werden die Einzelheiten des Schadensfalls, die Höhe der Regulierung und die weiteren Schritte zur Abwicklung des Schadens dargelegt. Der Versicherungsnehmer wird darüber informiert, dass er keine weiteren Kosten für den Schaden tragen muss, sofern er durch die Versicherung abgedeckt ist. **
Ähnliche Suchbegriffe für Zahir
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.